Domain kamine24.de kaufen?
Wir ziehen mit dem Projekt
kamine24.de um.
Sind Sie am Kauf der Domain
kamine24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kamine24.de kaufen?
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **

Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Felske, Karsten: Öfen und KamineÖfen und Kamine , Raumheizungen fachgerecht planen und bauen , Sonstige > Auto-Tuning & -Styling , Auflage: 8., vollständig überarbeitete Ausgabe, Erscheinungsjahr: 20230307, Produktform: Leinen, Titel der Reihe: Beuth Praxis##, Autoren: Felske, Karsten~Herrmann, Michael~Kuntke, Thomas~Schütze, Hendrik~Weber, Jürgen, Redaktion: Herrmann, Michael~Weber, Jürgen, Auflage: 23008, Auflage/Ausgabe: 8., vollständig überarbeitete Ausgabe, Seitenzahl/Blattzahl: 388, Keyword: Aufstellraum; Energieträger; feste Brennstoffe; Grundöfen; Heizeinsatz; Konvektionsluftführung; Luftzuführung; Ofenanlage; Pelletheizug; Verbrennungsluftleitungen; Wärmedämmung; Feuerstätten; Heizkamine; Verbrennungsluftversorgung; Warmluftheizung; Feuerungsanlagen; Heiztechnik; Flächenheizung; Holzbrandfeuerung, Fachschema: Bau / Bauberufe~Bauberuf~Kachelofen~Kamin~Energietechnik~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Technologien für feste Brennstoffe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 249, Breite: 180, Höhe: 24, Gewicht: 888, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410213079 9783345009372 9783345007927 9783345007408 9783762533405 9783345006005, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dies bedeutet, dass das Finanzamt die Verluste aus Vorjahren mit den Gewinnen des aktuellen Jahres verrechnet und somit weniger Steuern erhoben werden. Wenn die Verluste höher sind als die Gewinne, kann der Verlustvortrag in Folgejahren weiterhin genutzt werden. Es ist wichtig, die entsprechenden Unterlagen und Nachweise für die Verluste zu behalten, um diese geltend machen zu können. In einigen Fällen kann es auch möglich sein, den Verlustvortrag rückwirkend mit bereits gezahlten Steuern zu verrechnen. **
-
Was bedeutet ein Verlustvortrag?
Was bedeutet ein Verlustvortrag? Ein Verlustvortrag bezieht sich auf einen steuerlichen Verlust, der in einem Jahr entstanden ist und in folgenden Jahren mit Gewinnen verrechnet werden kann, um Steuern zu sparen. Der Verlustvortrag ermöglicht es Unternehmen und Privatpersonen, Verluste auszugleichen und somit ihre Steuerlast zu reduzieren. Dieser Mechanismus dient dazu, die steuerliche Belastung zu glätten und Unternehmen in schwierigen Zeiten zu unterstützen. Verlustvorträge können über mehrere Jahre hinweg genutzt werden, um die Steuerlast zu minimieren. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **

Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
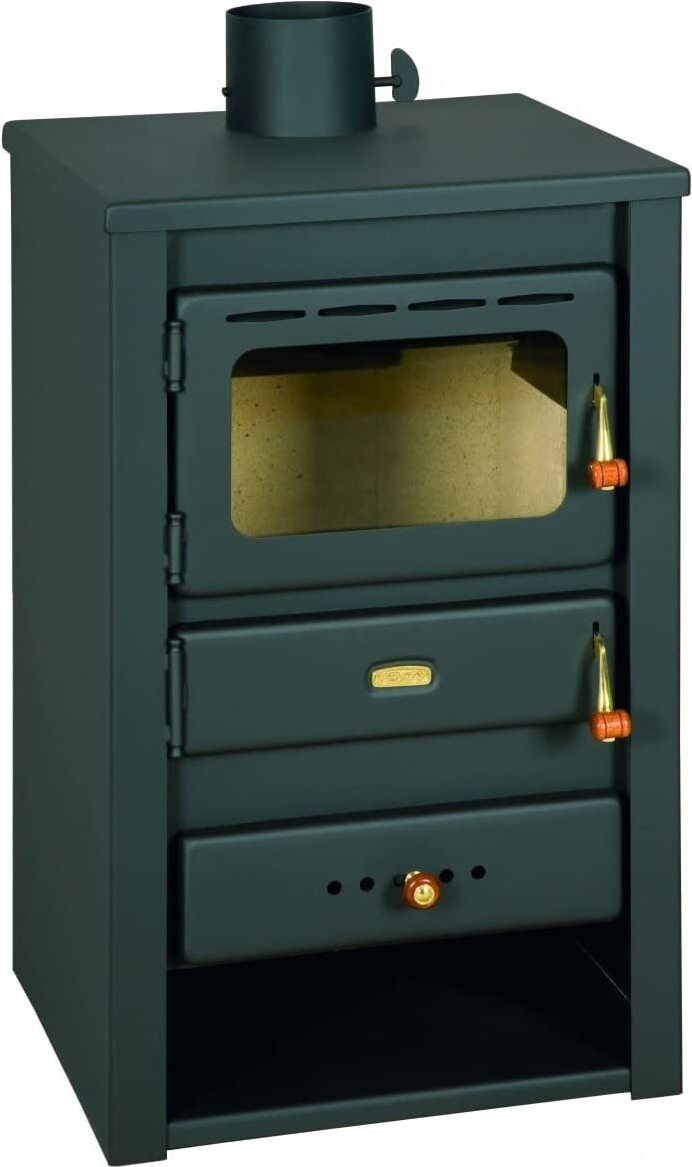
Holzofen Kamine K22, 10 kWGesamtmaße (B x T x H): 490 x 460 x 810 mmAbmessungen Brennraum (mm): 410x365x400 (B x T x H)Gewicht: 80 kgNennraumheizleistung: 10 kWRauchrohr-Ø: 130 mmHeizleistung (m²) ca. 57Heizvermögen (m3) ca. 154Norm EN 13240:2006556,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heilung des teilweise verfassungswidrigen Verlustuntergangs nach § 8c KStG durch den fortführungsgebundenen Verlustvortrag nach § 8d KStG, TaschenbuchHeilung Des Teilweise Verfassungswidrigen Verlustuntergangs Nach § 8c Kstg Durch Den Fortführungsgebundenen Verlustvortrag Nach § 8d Kstg, Taschenbuch Von Gero Gebhardt, Grin, 978-3-668-51494-2, Seitenanzahl: 11247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der fortführungsgebundene Verlustvortrag i.S.v. § 8d KStG. Anforderungen und praktische Bedeutung, Taschenbuch von Anna Schulte-Döinghaus, GRIN,Der Fortführungsgebundene Verlustvortrag I.s.v. § 8d Kstg. Anforderungen Und Praktische Bedeutung, Taschenbuch Von Anna Schulte-döinghaus, Grin, 978-3-346-79150-4, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Felske, Karsten: Öfen und KamineÖfen und Kamine , Raumheizungen fachgerecht planen und bauen , Sonstige > Auto-Tuning & -Styling , Auflage: 8., vollständig überarbeitete Ausgabe, Erscheinungsjahr: 20230307, Produktform: Leinen, Titel der Reihe: Beuth Praxis##, Autoren: Felske, Karsten~Herrmann, Michael~Kuntke, Thomas~Schütze, Hendrik~Weber, Jürgen, Redaktion: Herrmann, Michael~Weber, Jürgen, Auflage: 23008, Auflage/Ausgabe: 8., vollständig überarbeitete Ausgabe, Seitenzahl/Blattzahl: 388, Keyword: Aufstellraum; Energieträger; feste Brennstoffe; Grundöfen; Heizeinsatz; Konvektionsluftführung; Luftzuführung; Ofenanlage; Pelletheizug; Verbrennungsluftleitungen; Wärmedämmung; Feuerstätten; Heizkamine; Verbrennungsluftversorgung; Warmluftheizung; Feuerungsanlagen; Heiztechnik; Flächenheizung; Holzbrandfeuerung, Fachschema: Bau / Bauberufe~Bauberuf~Kachelofen~Kamin~Energietechnik~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Technologien für feste Brennstoffe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 249, Breite: 180, Höhe: 24, Gewicht: 888, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410213079 9783345009372 9783345007927 9783345007408 9783762533405 9783345006005, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Wie wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Dies bedeutet, dass das Finanzamt die Verluste aus Vorjahren mit den Gewinnen des aktuellen Jahres verrechnet und somit weniger Steuern erhoben werden. Wenn die Verluste höher sind als die Gewinne, kann der Verlustvortrag in Folgejahren weiterhin genutzt werden. Es ist wichtig, die entsprechenden Unterlagen und Nachweise für die Verluste zu behalten, um diese geltend machen zu können. In einigen Fällen kann es auch möglich sein, den Verlustvortrag rückwirkend mit bereits gezahlten Steuern zu verrechnen. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Fortführungsgebundener Verlustvortrag und Umgang mit §8cAbs.1 S.1 KStG nach der Unvereinbarkeitserklärung durch das BVerfG mit dem Grundgesetz,Fortführungsgebundener Verlustvortrag Und Umgang Mit §8cabs.1 S.1 Kstg Nach Der Unvereinbarkeitserklärung Durch Das Bverfg Mit Dem Grundgesetz, Taschenbuch Von Paul Lemmen, Grin, 978-3-668-76347-0, Seitenanzahl: 8042,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fortführungsgebundener Verlustvortrag nach § 8d KStG. Bedeutung und Anwendungsfragen in der Praxis, Taschenbuch von Anonymous, GRIN, 978-3-346-79945-6Fortführungsgebundener Verlustvortrag Nach § 8d Kstg. Bedeutung Und Anwendungsfragen In Der Praxis, Taschenbuch Von Anonymous, Grin, 978-3-346-79945-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
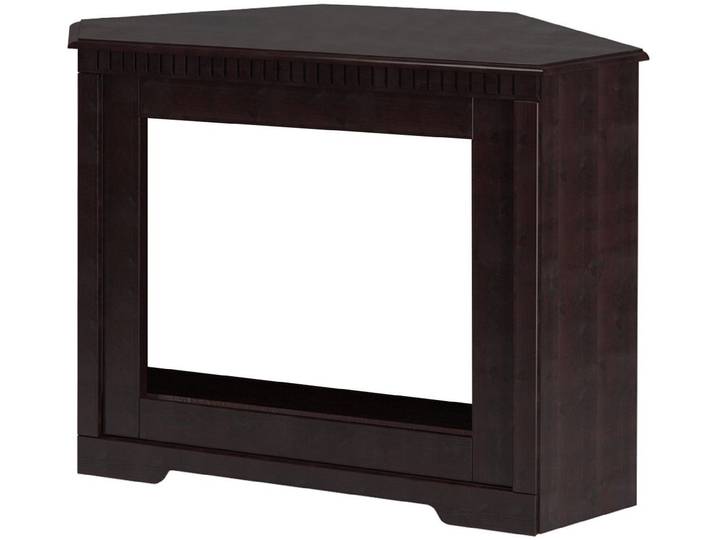
loft24 Kaminumbauschrank Cross Landhausstil, massiver Kiefer, Kaminverkleidungloft24 Kaminumbauschrank Cross Landhausstil, massiver Kiefer, Kaminverkleidung. Maßangaben Breite: 122 cm, Tiefe: 55 cm, Höhe: 90 cm, Gewicht: 18,98 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material Material: Massivholz, Holzart: Kiefer, Holzart (botanisch): Pinus sylvestris, Material Korpus: Massivholz, Material Oberboden: Massivholz, Materialhinweis: Das Label des FSC® weist nach, dass Sie mit dem Kauf dieser Produkte vorbildliche Waldwirtschaft - nach den strengen ökologischen, sozialen und wirtschaftlichen Standards des Forest Stewardship Council® - fördern und die Waldressourcen schonen., Farbe Farbe: havana, Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Optik/Stil Optik: Holzoptik matt, Lieferung & Montage Lieferumfang: Aufbauanleitung Montagematerial, Hinweis Lieferumfang: Lieferung erfolgt ohne Dekoration Ohne Elektrokamin, Lieferzustand: zerlegt, Art Montage: freistehend, Anzahl Packstücke: 1 St., Aufbauhinweise: Selbstmontage mit Aufbauanleitung, Hinweise Pflegehinweise: pflegeleicht, Wissenswertes Herstellungsland: Made in Europe, Farbe:braun Material:Massivholz159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klarstein Deko Kamin mit LED-Flammen, Elektro-Kamin mit Heizung und Kaminfeuer, 1800W Elektrischer Kamin Elektrisch mit Fernbedienung, Timer & Auto-Temperaturregelung, Sparsame Elektrische KamineProduktmerkmale: Kaminfeeling ohne Aufwand: Der Klarstein Loloru liefert 1.800 W Heizleistung und einen realistischen 3D-LED-Flammeneffekt - bereit zum Einstecken, ohne Schornstein, ohne Montage.Wärme nach Maß: Zwei Heizstufen (1.000 W und 2.000 W) und ein integrierter Thermostat sorgen dafür, dass die Raumtemperatur konstant gehalten wird - ganz ohne manuelles Nachregeln.Täuschend echtes Flammenspiel: Die 3D-LED-Technologie erzeugt einen realistischen Flammeneffekt mit einstellbarer Intensität, Farbe und Geschwindigkeit - sicher und betriebsbereit auch ohne Heizbetrieb.Komfortabel steuerbar: Per Fernbedienung, digitalem Display und programmierbarem Timer lassen sich Temperatur und Betriebszeit exakt einstellen. Der Kippsicherheitsabschalter und der Überhitzungsschutz sorgen für zuverlässigen Betrieb.Passt in jeden Raum, sofort einsatzbereit: Kompaktes, modernes Design für Wand- oder Standaufstellung - die abnehmbare Dekorblende lässt sich werkzeugfrei entnehmen und reinigen. Keine Ins420,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet ein Verlustvortrag?
Was bedeutet ein Verlustvortrag? Ein Verlustvortrag bezieht sich auf einen steuerlichen Verlust, der in einem Jahr entstanden ist und in folgenden Jahren mit Gewinnen verrechnet werden kann, um Steuern zu sparen. Der Verlustvortrag ermöglicht es Unternehmen und Privatpersonen, Verluste auszugleichen und somit ihre Steuerlast zu reduzieren. Dieser Mechanismus dient dazu, die steuerliche Belastung zu glätten und Unternehmen in schwierigen Zeiten zu unterstützen. Verlustvorträge können über mehrere Jahre hinweg genutzt werden, um die Steuerlast zu minimieren. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.