Domain kamine24.de kaufen?
Wir ziehen mit dem Projekt
kamine24.de um.
Sind Sie am Kauf der Domain
kamine24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kamine24.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Felske, Karsten: Öfen und KamineÖfen und Kamine , Raumheizungen fachgerecht planen und bauen , Sonstige > Auto-Tuning & -Styling , Auflage: 8., vollständig überarbeitete Ausgabe, Erscheinungsjahr: 20230307, Produktform: Leinen, Titel der Reihe: Beuth Praxis##, Autoren: Felske, Karsten~Herrmann, Michael~Kuntke, Thomas~Schütze, Hendrik~Weber, Jürgen, Redaktion: Herrmann, Michael~Weber, Jürgen, Auflage: 23008, Auflage/Ausgabe: 8., vollständig überarbeitete Ausgabe, Seitenzahl/Blattzahl: 388, Keyword: Aufstellraum; Energieträger; feste Brennstoffe; Grundöfen; Heizeinsatz; Konvektionsluftführung; Luftzuführung; Ofenanlage; Pelletheizug; Verbrennungsluftleitungen; Wärmedämmung; Feuerstätten; Heizkamine; Verbrennungsluftversorgung; Warmluftheizung; Feuerungsanlagen; Heiztechnik; Flächenheizung; Holzbrandfeuerung, Fachschema: Bau / Bauberufe~Bauberuf~Kachelofen~Kamin~Energietechnik~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Technologien für feste Brennstoffe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 249, Breite: 180, Höhe: 24, Gewicht: 888, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410213079 9783345009372 9783345007927 9783345007408 9783762533405 9783345006005, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
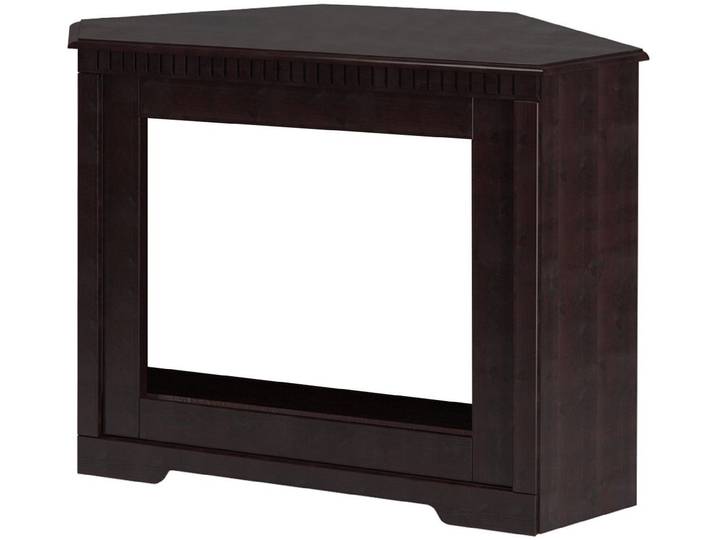
loft24 Kaminumbauschrank Cross Landhausstil, massiver Kiefer, Kaminverkleidungloft24 Kaminumbauschrank Cross Landhausstil, massiver Kiefer, Kaminverkleidung. Maßangaben Breite: 122 cm, Tiefe: 55 cm, Höhe: 90 cm, Gewicht: 18,98 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material Material: Massivholz, Holzart: Kiefer, Holzart (botanisch): Pinus sylvestris, Material Korpus: Massivholz, Material Oberboden: Massivholz, Materialhinweis: Das Label des FSC® weist nach, dass Sie mit dem Kauf dieser Produkte vorbildliche Waldwirtschaft - nach den strengen ökologischen, sozialen und wirtschaftlichen Standards des Forest Stewardship Council® - fördern und die Waldressourcen schonen., Farbe Farbe: havana, Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Optik/Stil Optik: Holzoptik matt, Lieferung & Montage Lieferumfang: Aufbauanleitung Montagematerial, Hinweis Lieferumfang: Lieferung erfolgt ohne Dekoration Ohne Elektrokamin, Lieferzustand: zerlegt, Art Montage: freistehend, Anzahl Packstücke: 1 St., Aufbauhinweise: Selbstmontage mit Aufbauanleitung, Hinweise Pflegehinweise: pflegeleicht, Wissenswertes Herstellungsland: Made in Europe, Farbe:braun Material:Massivholz159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
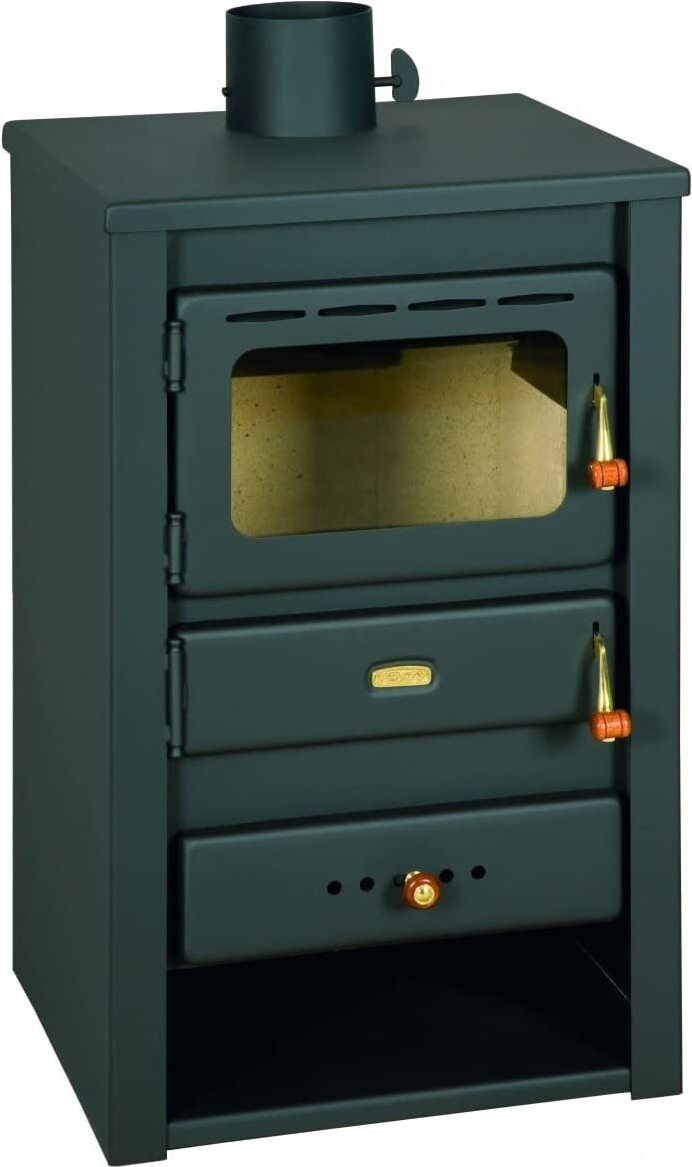
Holzofen Kamine K22, 10 kWGesamtmaße (B x T x H): 490 x 460 x 810 mmAbmessungen Brennraum (mm): 410x365x400 (B x T x H)Gewicht: 80 kgNennraumheizleistung: 10 kWRauchrohr-Ø: 130 mmHeizleistung (m²) ca. 57Heizvermögen (m3) ca. 154Norm EN 13240:2006556,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Felske, Karsten: Öfen und KamineÖfen und Kamine , Raumheizungen fachgerecht planen und bauen , Sonstige > Auto-Tuning & -Styling , Auflage: 8., vollständig überarbeitete Ausgabe, Erscheinungsjahr: 20230307, Produktform: Leinen, Titel der Reihe: Beuth Praxis##, Autoren: Felske, Karsten~Herrmann, Michael~Kuntke, Thomas~Schütze, Hendrik~Weber, Jürgen, Redaktion: Herrmann, Michael~Weber, Jürgen, Auflage: 23008, Auflage/Ausgabe: 8., vollständig überarbeitete Ausgabe, Seitenzahl/Blattzahl: 388, Keyword: Aufstellraum; Energieträger; feste Brennstoffe; Grundöfen; Heizeinsatz; Konvektionsluftführung; Luftzuführung; Ofenanlage; Pelletheizug; Verbrennungsluftleitungen; Wärmedämmung; Feuerstätten; Heizkamine; Verbrennungsluftversorgung; Warmluftheizung; Feuerungsanlagen; Heiztechnik; Flächenheizung; Holzbrandfeuerung, Fachschema: Bau / Bauberufe~Bauberuf~Kachelofen~Kamin~Energietechnik~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Technologien für feste Brennstoffe, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth, Länge: 249, Breite: 180, Höhe: 24, Gewicht: 888, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783410213079 9783345009372 9783345007927 9783345007408 9783762533405 9783345006005, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0014, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
loft24 Kaminumbauschrank Cross Landhausstil, massiver Kiefer, Kaminverkleidungloft24 Kaminumbauschrank Cross Landhausstil, massiver Kiefer, Kaminverkleidung. Maßangaben Breite: 122 cm, Tiefe: 55 cm, Höhe: 90 cm, Gewicht: 18,98 kg, Hinweis Maßangaben: Alle Angaben sind ca.-Maße., Material Material: Massivholz, Holzart: Kiefer, Holzart (botanisch): Pinus sylvestris, Material Korpus: Massivholz, Material Oberboden: Massivholz, Materialhinweis: Das Label des FSC® weist nach, dass Sie mit dem Kauf dieser Produkte vorbildliche Waldwirtschaft - nach den strengen ökologischen, sozialen und wirtschaftlichen Standards des Forest Stewardship Council® - fördern und die Waldressourcen schonen., Farbe Farbe: havana, Farbhinweise: Bitte beachten Sie, dass bei Online-Bildern der Artikel die Farben auf dem heimischen Monitor von den Originalfarbtönen abweichen können., Optik/Stil Optik: Holzoptik matt, Lieferung & Montage Lieferumfang: Aufbauanleitung Montagematerial, Hinweis Lieferumfang: Lieferung erfolgt ohne Dekoration Ohne Elektrokamin, Lieferzustand: zerlegt, Art Montage: freistehend, Anzahl Packstücke: 1 St., Aufbauhinweise: Selbstmontage mit Aufbauanleitung, Hinweise Pflegehinweise: pflegeleicht, Wissenswertes Herstellungsland: Made in Europe, Farbe:braun Material:Massivholz159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klarstein Deko Kamin mit LED-Flammen, Elektro-Kamin mit Heizung und Kaminfeuer, 1800W Elektrischer Kamin Elektrisch mit Fernbedienung, Timer & Auto-Temperaturregelung, Sparsame Elektrische KamineProduktmerkmale: Kaminfeeling ohne Aufwand: Der Klarstein Loloru liefert 1.800 W Heizleistung und einen realistischen 3D-LED-Flammeneffekt - bereit zum Einstecken, ohne Schornstein, ohne Montage.Wärme nach Maß: Zwei Heizstufen (1.000 W und 2.000 W) und ein integrierter Thermostat sorgen dafür, dass die Raumtemperatur konstant gehalten wird - ganz ohne manuelles Nachregeln.Täuschend echtes Flammenspiel: Die 3D-LED-Technologie erzeugt einen realistischen Flammeneffekt mit einstellbarer Intensität, Farbe und Geschwindigkeit - sicher und betriebsbereit auch ohne Heizbetrieb.Komfortabel steuerbar: Per Fernbedienung, digitalem Display und programmierbarem Timer lassen sich Temperatur und Betriebszeit exakt einstellen. Der Kippsicherheitsabschalter und der Überhitzungsschutz sorgen für zuverlässigen Betrieb.Passt in jeden Raum, sofort einsatzbereit: Kompaktes, modernes Design für Wand- oder Standaufstellung - die abnehmbare Dekorblende lässt sich werkzeugfrei entnehmen und reinigen. Keine Ins371,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Was ist Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise bezieht sich auf den Betrag, den der Versicherte selbst tragen muss, bevor die Versicherungsgesellschaft Leistungen erbringt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Teil der Kosten, den der Versicherte auch nach Erreichen der Franchise noch selbst tragen muss. Beide Konzepte dienen dazu, die Versicherungskosten für den Versicherungsnehmer zu senken, indem sie ihn dazu anhalten, einen Teil der Kosten selbst zu übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.