Domain kamine24.de kaufen?
Wir ziehen mit dem Projekt
kamine24.de um.
Sind Sie am Kauf der Domain
kamine24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kamine24.de kaufen?
Welche Rückstellungen sind zwingend zu bilden?
Welche Rückstellungen sind zwingend zu bilden? In der Regel sind Rückstellungen für Pensionen, Jubiläumsverpflichtungen, Urlaubsansprüche, Gewährleistungen und drohende Verluste aus schwebenden Geschäften zwingend zu bilden. Diese Rückstellungen müssen gemäß den gesetzlichen Vorschriften und den handelsrechtlichen Grundsätzen ordnungsgemäß gebildet und bilanziert werden. Die Höhe der Rückstellungen richtet sich nach den wahrscheinlichen Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht beziffert werden können. Es ist wichtig, dass Unternehmen diese zwingenden Rückstellungen korrekt und rechtzeitig bilden, um eine ordnungsgemäße Bilanzierung sicherzustellen und mögliche Haftungsrisiken zu minimieren. **
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
Ähnliche Suchbegriffe für Beispielrechnungen-zu-Rückstellungen-in
Top-Angebote
Produkte zum Begriff Beispielrechnungen-zu-Rückstellungen-in:
-
Tisch zu Feuerstelle TRIPLE<p>Der Tisch zur Feuerstelle TRIPLE von höfats ist das perfekte Zubehör für Ihre Lieblingsfeuerstelle. Mit diesem Tisch können Sie sich von der Enge rund um die Feuerstelle verabschieden - und sich auf viel Platz freuen! Der Tisch ist eine ideale Ablagefläche für Getränke, Grillgut und alles andere, was Sie sich für das Feuer wünschen! Außerdem lässt sich der Tisch sogar nach innen schwenken und absenken, um einen feurigen Eintopf darauf zu kochen! Für noch mehr Vielseitigkeit können Sie ihn sogar separat mit einer zusätzlichen Stange montieren. Jetzt können Sie die Bequemlichkeit, die Leichtigkeit und den Spaß des Table for TRIPLE Kamin erleben!</p>59,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Armutsdiskussion in Deutschland. Begriffe und Beispielrechnungen für typische Haushalte, Taschenbuch von Christoph Schubert, GRIN, 978-3-668-04390-9Armutsdiskussion In Deutschland. Begriffe Und Beispielrechnungen Für Typische Haushalte, Taschenbuch Von Christoph Schubert, Grin, 978-3-668-04390-9, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Rückstellungen in der Betriebswirtschaftslehre?
Rückstellungen sind in der Betriebswirtschaftslehre Verbindlichkeiten, deren Höhe oder Fälligkeit noch ungewiss ist, aber mit hinreichender Wahrscheinlichkeit eintreten wird. Sie dienen der Erfassung von zukünftigen Verpflichtungen, die zum Bilanzstichtag noch nicht abschließend beziffert werden können. Rückstellungen werden gebildet, um eine realistische Darstellung der Vermögens-, Finanz- und Ertragslage eines Unternehmens zu gewährleisten. **
-
Wo sind Rückstellungen in der GuV?
Rückstellungen sind in der Gewinn- und Verlustrechnung (GuV) als Aufwandsposten zu finden. Sie werden in der GuV unter den betrieblichen Aufwendungen ausgewiesen. Rückstellungen dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag wahrscheinlich sind. Diese Rückstellungen werden in der GuV berücksichtigt, um eine realistische Darstellung des Unternehmensergebnisses zu gewährleisten. In der GuV werden die Rückstellungen als Kosten verbucht, um den tatsächlichen Gewinn des Unternehmens zu ermitteln. **
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
In welcher Periode werden Rückstellungen gebildet?
Rückstellungen werden in der Bilanz eines Unternehmens gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Diese Verpflichtungen können aus bereits eingegangenen Verpflichtungen resultieren, die jedoch noch nicht erfüllt wurden. Rückstellungen werden in der Regel in regelmäßigen Abständen, meist am Ende eines Geschäftsjahres, gebildet. Sie dienen dazu, die finanzielle Stabilität des Unternehmens zu gewährleisten und eine realistische Darstellung der Vermögens- und Finanzlage zu ermöglichen. In welcher Periode Rückstellungen gebildet werden, hängt von den spezifischen Verpflichtungen und Risiken des Unternehmens ab. **

Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
Top-Angebote
Produkte zum Begriff Beispielrechnungen-zu-Rückstellungen-in:
-
Beispielrechnungen zu Rückstellungen in der Handels- und Steuerbilanz, Taschenbuch von Sebastian Lindstadt, GRIN, 978-3-668-13584-0Beispielrechnungen Zu Rückstellungen In Der Handels- Und Steuerbilanz, Taschenbuch Von Sebastian Lindstadt, Grin, 978-3-668-13584-0, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
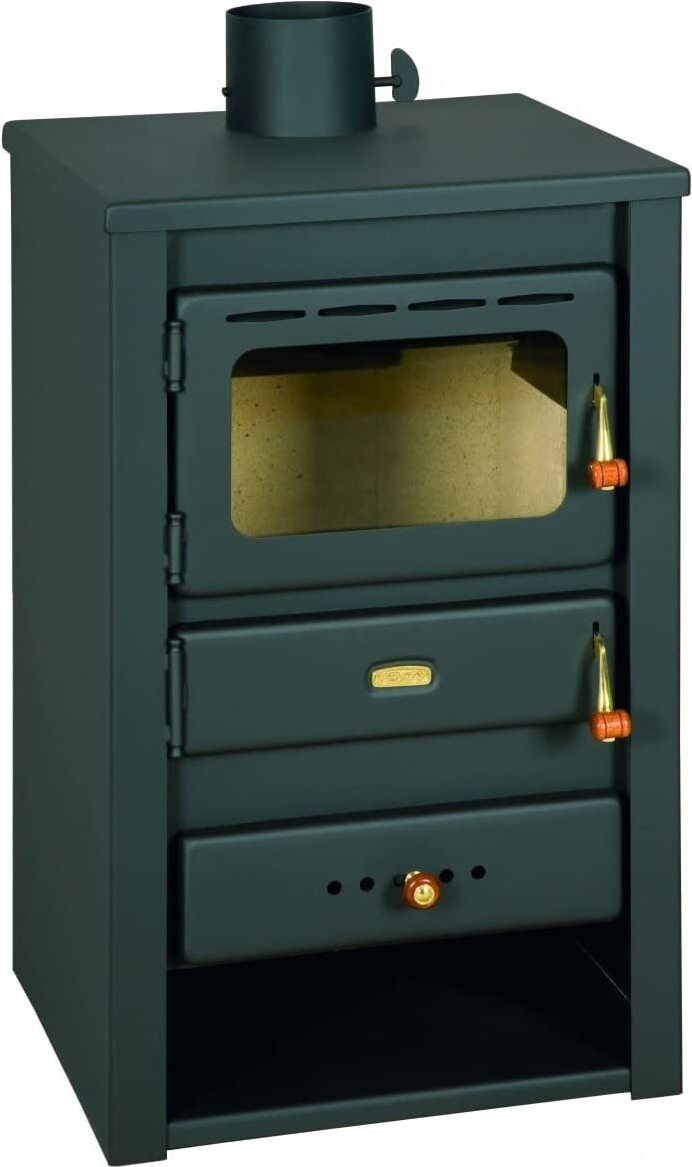
Holzofen Kamine K22, 10 kWGesamtmaße (B x T x H): 490 x 460 x 810 mmAbmessungen Brennraum (mm): 410x365x400 (B x T x H)Gewicht: 80 kgNennraumheizleistung: 10 kWRauchrohr-Ø: 130 mmHeizleistung (m²) ca. 57Heizvermögen (m3) ca. 154Norm EN 13240:2006556,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tisch zu Feuerstelle TRIPLE<p>Der Tisch zur Feuerstelle TRIPLE von höfats ist das perfekte Zubehör für Ihre Lieblingsfeuerstelle. Mit diesem Tisch können Sie sich von der Enge rund um die Feuerstelle verabschieden - und sich auf viel Platz freuen! Der Tisch ist eine ideale Ablagefläche für Getränke, Grillgut und alles andere, was Sie sich für das Feuer wünschen! Außerdem lässt sich der Tisch sogar nach innen schwenken und absenken, um einen feurigen Eintopf darauf zu kochen! Für noch mehr Vielseitigkeit können Sie ihn sogar separat mit einer zusätzlichen Stange montieren. Jetzt können Sie die Bequemlichkeit, die Leichtigkeit und den Spaß des Table for TRIPLE Kamin erleben!</p>59,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Rückstellungen in der BilanzierungspraxisRückstellungen in der Bilanzierungspraxis , ¿Kein anderer Bilanzposten wirft derart komplexe Fragestellungen auf wie die Rückstellungen. Sie reichen von Ansatz und Bewertung nach dem Handelsrecht bis hin zu bilanzpolitischen und steuerbilanziellen Sachverhalten. Die verstärkte Abweichung zwischen Handels- und Steuerbilanz sowie die zunehmende Dynamik in der Rechtsprechung erhöhen die Ansprüche in der Rückstellungsbilanzierung. Die Autoren stellen den Ansatz, die Bewertung und den Ausweis der Rückstellungen kompakt dar. Problembereiche der Rückstellungsbilanzierung werden anhand von zahlreichen Schaubildern, Beispielen und Buchungssätzen verständlich aufbereitet. Die Neuauflage berücksichtigt den aktuellen Meinungsstand in Rechtsprechung und Finanzverwaltung ebenso wie gesetzliche Neuerungen und umfasst mehr als 1.000 aktuelle und praxisrelevante Stichwörter.¿ Das Buch richtet sich an Mitarbeiter im Rechnungswesen und in angrenzenden Bereichen sowie an Berater, die mit der Bilanzierung von Rückstellungen konfrontiert werden. Es eignet sich überdies als praxisnahes Lehrbuch für Studierende, welche sich schwerpunktmäßig mit dem Steuerrecht, der Bilanzierung und/oder Prüfung beschäftigen.¿ Das Werk dient auch Steuerberatern und Wirtschaftsprüfern als wichtiges Nachschlagewerk und Hilfsmittel bei aktuellen Fragen zu Ansatz und Bewertung einzelner Rückstellungen. Hierbei ist es für Berater ebenso geeignet wie für Abschlussprüfer. Inhaltsverzeichnis: ¿1 Einleitung 2 Ansatz nach den Rückstellungsarten des § 249 HGB 3 Bewertungsgrundsätze¿ 4 Ausweis- und Angabepflichten 5 Rückstellungen für Pensionen und ähnliche Verpflichtungen 6 Rückstellungs-ABC , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 5., aktualiserte Auflage. Online-Version inklusive, Erscheinungsjahr: 20250331, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Künkele, Kai Peter~Vodermeier, Michael~Zwirner, Christian, Redaktion: Kleeberg & Partner GmbH, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5., aktualiserte Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 600, Keyword: Rückstellungsarten; Rückstellungsverpflichtung; Pensionsverpflichtung, Fachschema: Bilanzrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Betriebswirtschaftslehre, allgemein~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Blätteranzahl: 600 Blätter, Länge: 240, Breite: 168, Höhe: 30, Gewicht: 872, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,64,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rückstellungen sind zwingend zu bilden?
Welche Rückstellungen sind zwingend zu bilden? In der Regel sind Rückstellungen für Pensionen, Jubiläumsverpflichtungen, Urlaubsansprüche, Gewährleistungen und drohende Verluste aus schwebenden Geschäften zwingend zu bilden. Diese Rückstellungen müssen gemäß den gesetzlichen Vorschriften und den handelsrechtlichen Grundsätzen ordnungsgemäß gebildet und bilanziert werden. Die Höhe der Rückstellungen richtet sich nach den wahrscheinlichen Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht beziffert werden können. Es ist wichtig, dass Unternehmen diese zwingenden Rückstellungen korrekt und rechtzeitig bilden, um eine ordnungsgemäße Bilanzierung sicherzustellen und mögliche Haftungsrisiken zu minimieren. **
-
Sind Rückstellungen erfolgswirksam?
Sind Rückstellungen erfolgswirksam? Rückstellungen sind erfolgswirksam, da sie direkt das Periodenergebnis beeinflussen. Durch die Bildung von Rückstellungen werden die Gewinne einer Periode gemindert, da Aufwendungen erfasst werden, die erst in zukünftigen Perioden zahlungswirksam werden. Somit wirken sich Rückstellungen direkt auf das Jahresergebnis aus. Unternehmen müssen daher bei der Bildung von Rückstellungen darauf achten, dass diese korrekt und angemessen sind, um eine verlässliche Gewinnaussage zu gewährleisten. **
-
Was sind Rückstellungen in der Betriebswirtschaftslehre?
Rückstellungen sind in der Betriebswirtschaftslehre Verbindlichkeiten, deren Höhe oder Fälligkeit noch ungewiss ist, aber mit hinreichender Wahrscheinlichkeit eintreten wird. Sie dienen der Erfassung von zukünftigen Verpflichtungen, die zum Bilanzstichtag noch nicht abschließend beziffert werden können. Rückstellungen werden gebildet, um eine realistische Darstellung der Vermögens-, Finanz- und Ertragslage eines Unternehmens zu gewährleisten. **
-
Wo sind Rückstellungen in der GuV?
Rückstellungen sind in der Gewinn- und Verlustrechnung (GuV) als Aufwandsposten zu finden. Sie werden in der GuV unter den betrieblichen Aufwendungen ausgewiesen. Rückstellungen dienen dazu, zukünftige Verpflichtungen oder ungewisse Verbindlichkeiten abzudecken, die zum Bilanzstichtag wahrscheinlich sind. Diese Rückstellungen werden in der GuV berücksichtigt, um eine realistische Darstellung des Unternehmensergebnisses zu gewährleisten. In der GuV werden die Rückstellungen als Kosten verbucht, um den tatsächlichen Gewinn des Unternehmens zu ermitteln. **
Ähnliche Suchbegriffe für Beispielrechnungen-zu-Rückstellungen-in
-
Armutsdiskussion in Deutschland. Begriffe und Beispielrechnungen für typische Haushalte, Taschenbuch von Christoph Schubert, GRIN, 978-3-668-04390-9Armutsdiskussion In Deutschland. Begriffe Und Beispielrechnungen Für Typische Haushalte, Taschenbuch Von Christoph Schubert, Grin, 978-3-668-04390-9, Seitenanzahl: 2818,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
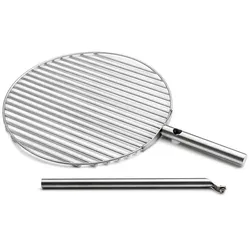
Grillrost zu Feuerstelle TRIPLE Ø45<p>Wir stellen Ihnen den fantastischen Grillrost zu Feuerstelle TRIPLE von höfats vor! Dieses revolutionäre Design macht das Grillen über Ihrer TRIPLE Feuerstelle zum Kinderspiel. Er verfügt über einen einstellbaren, stufenlos verstellbaren Grillrost, der sich neigen und schwenken lässt, um den perfekten Grillwinkel zu erreichen. Außerdem ist er aus poliertem Edelstahl gefertigt und sieht so gut aus, wie er grillt. Schmeißen Sie eine Party und grillen Sie wie ein Meisterkoch mit dem fantastischen Grillrost! Dank der verstellbaren Konstruktion können Sie den Rost auf die perfekte Höhe für Ihr Fleisch und Gemüse einstellen. Egal, ob Sie ein Grillfest veranstalten oder nur ein Abendessen für die Familie zubereiten, mit diesem Grillaccessoire wird das Grillen über dem Kamin zum Kinderspiel.</p>119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Füße zu Feuerstelle TRIPLE 90<p>Die Füße zu Feuerstelle TRIPLE 90 von höfats sind die perfekte Lösung, um den Boden vor übermäßiger Hitze zu schützen, wenn Sie Ihre Feuerstelle TRIPLE genießen! Mit ihrem schlichten Design und der einfachen Installation heben diese Füße Ihre Feuerstelle um 20 cm an, sodass Sie sich keine Sorgen machen müssen, Ihren Boden zu beschädigen. Und wenn sie nicht gebraucht werden, lassen sie sich einfach nach innen klappen, sodass sie keinen zusätzlichen Platz wegnehmen!</p>39,95 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Wo stehen Rückstellungen in der Bilanz?
Rückstellungen stehen in der Bilanz unter den Verbindlichkeiten. Sie stellen Verpflichtungen dar, die zum Bilanzstichtag wahrscheinlich eintreten werden, aber noch nicht genau beziffert werden können. Rückstellungen werden gebildet, um zukünftige Ausgaben oder Verpflichtungen angemessen zu berücksichtigen und die Bilanzierung realistischer zu gestalten. Sie dienen dazu, die finanzielle Situation eines Unternehmens genauer abzubilden und potenzielle Risiken transparent zu machen. Rückstellungen können beispielsweise für Garantieleistungen, Rechtsstreitigkeiten oder Umweltschutzmaßnahmen gebildet werden. **
-
In welcher Periode werden Rückstellungen gebildet?
Rückstellungen werden in der Bilanz eines Unternehmens gebildet, um zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Diese Verpflichtungen können aus bereits eingegangenen Verpflichtungen resultieren, die jedoch noch nicht erfüllt wurden. Rückstellungen werden in der Regel in regelmäßigen Abständen, meist am Ende eines Geschäftsjahres, gebildet. Sie dienen dazu, die finanzielle Stabilität des Unternehmens zu gewährleisten und eine realistische Darstellung der Vermögens- und Finanzlage zu ermöglichen. In welcher Periode Rückstellungen gebildet werden, hängt von den spezifischen Verpflichtungen und Risiken des Unternehmens ab. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Welche Rückstellungen gibt es?
Rückstellungen sind Verbindlichkeiten oder Verpflichtungen, die zum Bilanzstichtag noch nicht fällig sind, aber wahrscheinlich eintreten werden. Es gibt verschiedene Arten von Rückstellungen, wie beispielsweise Rückstellungen für Pensionen und ähnliche Verpflichtungen, Rückstellungen für Gewährleistungen, Rückstellungen für drohende Verluste aus schwebenden Geschäften oder Rückstellungen für Steuern. Diese Rückstellungen dienen dazu, zukünftige Verbindlichkeiten des Unternehmens angemessen zu berücksichtigen und die finanzielle Situation realistisch darzustellen. Unternehmen müssen Rückstellungen regelmäßig überprüfen und gegebenenfalls anpassen, um sicherzustellen, dass sie den tatsächlichen Verpflichtungen entsprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.