Domain kamine24.de kaufen?
Wir ziehen mit dem Projekt
kamine24.de um.
Sind Sie am Kauf der Domain
kamine24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kamine24.de kaufen?
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **

Ähnliche Suchbegriffe für Die-steuerliche-Organschaft-und
Top-Angebote
Produkte zum Begriff Die-steuerliche-Organschaft-und:
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Päpste und die Protestanten, FachbücherDer Band spürt dem Spannungsverhältnis zwischen römischen Päpsten und europäischen Protestanten in den Umbruchszeiten des 20. und frühen 21. Jahrhunderts nach. Die interdisziplinären Beiträge zeigen, wie facettenreich sich diese Begegnungen auf individuelle, konfessionelle, soziale und politische Identitäten in zunehmend multiethnischen und multireligiösen Massen- und Mediengesellschaften auswirkten. Geschichts- und Kommunikationswissenschaftler, Theologen und Religionswissenschaftler untersuchen, wie das Verhältnis zwischen Päpsten und Protestanten im modernen Europa ausgehandelt wurde und noch heute ausgehandelt wird.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie hoch ist die steuerliche Kilometerpauschale?
Die steuerliche Kilometerpauschale beträgt derzeit 0,30 Euro pro gefahrenem Kilometer für beruflich veranlasste Fahrten mit dem eigenen PKW. Diese Pauschale kann für Fahrten zwischen Wohnung und erster Tätigkeitsstätte sowie für dienstliche Fahrten geltend gemacht werden. Es ist wichtig, alle gefahrenen Kilometer genau zu dokumentieren, um die Pauschale korrekt in der Steuererklärung angeben zu können. Die Höhe der Kilometerpauschale kann sich jedoch jährlich ändern, daher ist es ratsam, sich über aktuelle steuerliche Regelungen zu informieren. **
-
Wie kann man steuerliche Optimierung durch legale Mittel erreichen, um die steuerliche Belastung zu minimieren?
Man kann steuerliche Optimierung durch legale Mittel erreichen, indem man alle steuerlichen Möglichkeiten und Freibeträge vollständig ausnutzt. Zudem kann man Investitionen in steuergünstige Anlagen tätigen und steueroptimierte Verträge abschließen. Eine regelmäßige Überprüfung der steuerlichen Situation und Anpassung der Strategie ist ebenfalls wichtig. **
-
Wie kann ein Steuerberater dabei helfen, steuerliche Vorteile zu optimieren und steuerliche Risiken zu minimieren?
Ein Steuerberater kann durch seine Fachkenntnisse und Erfahrung steuerliche Vorteile identifizieren und nutzen. Er kann bei der Gestaltung von steueroptimalen Strukturen und Strategien unterstützen. Zudem hilft er bei der Einhaltung von steuerlichen Vorschriften und minimiert so steuerliche Risiken. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **

Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff Die-steuerliche-Organschaft-und:
-
Die Organschaft, Fachbücher von Christian Saecker, Marcel Detmering, Thomas Müller"Die Organschaft" ist ein umfassendes Fachbuch, das sich mit der Besteuerung der Organschaft beschäftigt, einem bedeutenden Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft ermöglicht es, mehrere zivilrechtlich selbstständige Unternehmen ertragsteuerlich als ein einziges Steuersubjekt zu behandeln. Dies führt dazu, dass Verluste innerhalb des Organkreises ausgeglichen werden können. Die 13. Auflage des Werkes bietet eine detaillierte und praxisnahe Darstellung aller wesentlichen Aspekte der Organschaft, einschliesslich der Voraussetzungen, Rechtsfolgen sowie der Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht. Zahlreiche Beispiele und Handlungsempfehlungen erleichtern das Verständnis dieser komplexen Materie. Die aktuelle Auflage berücksichtigt die neuesten Entwicklungen in der Rechtsprechung sowie relevante Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz, wobei der Rechtsstand auf den 30. April 2024 datiert ist.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Realteilung, Fachbücher von Institut der Wirtschaftsprüfer in Deutschland e.V.Die ertragsteuerliche Behandlung der Realteilung von Mitunternehmerschaften war in der jüngeren Vergangenheit mehrfach geänderter höchstrichterlicher Rechtsprechung und Änderungen der Verwaltungsauffassung unterworfen. Wirtschaftsprüfer, Steuerberater und ihre Mitarbeiter stehen vor der Herausforderung, einen Überblick über die Rechtsentwicklung zu behalten, um kompetent beraten zu können. Das IDW legt mit diesem Buch die, soweit ersichtlich, erste praxisorientierte Aufarbeitung der aktuellen Rechtslage unter Berücksichtigung von Ertragsteuern, Umsatzsteuer, Grunderwerbsteuer und Erbschaftsteuer mit Blick auf die wesentlichen steuerlichen Fragestellungen einer Realteilung vor. Die Darstellung zielt darauf ab, das Rüstzeug zu vermitteln, um kompetent zu beraten und offene Praxisfragen sowie steuerliche Risiken zu erkennen. Der Schwerpunkt liegt auf Inlandssachverhalten. Fortbestehende ungeklärte Praxisfragen werden anhand der Auffassungen von Finanzverwaltung und Literatur aufgearbeitet. Ein anschauliches Praxisbeispiel im ausklappbaren Umschlag begleitet den Leser durch das gesamte Buch und erleichtert so das Verständnis für die zahlreichen Fallkonstellationen der steuerlichen Realteilung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
-
Welches ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder Bürger in Deutschland für steuerliche Zwecke erhält. Sie dient dazu, Personen eindeutig zu identifizieren und ist lebenslang gültig. Die Nummer besteht aus elf Ziffern und wird vom Bundeszentralamt für Steuern vergeben. Sie ist wichtig für die Kommunikation mit Finanzbehörden und für die Abwicklung steuerlicher Angelegenheiten. Hast du deine steuerliche Identifikationsnummer schon erhalten? **
-
Wie hoch ist die steuerliche Kilometerpauschale?
Die steuerliche Kilometerpauschale beträgt derzeit 0,30 Euro pro gefahrenem Kilometer für beruflich veranlasste Fahrten mit dem eigenen PKW. Diese Pauschale kann für Fahrten zwischen Wohnung und erster Tätigkeitsstätte sowie für dienstliche Fahrten geltend gemacht werden. Es ist wichtig, alle gefahrenen Kilometer genau zu dokumentieren, um die Pauschale korrekt in der Steuererklärung angeben zu können. Die Höhe der Kilometerpauschale kann sich jedoch jährlich ändern, daher ist es ratsam, sich über aktuelle steuerliche Regelungen zu informieren. **
-
Wie kann man steuerliche Optimierung durch legale Mittel erreichen, um die steuerliche Belastung zu minimieren?
Man kann steuerliche Optimierung durch legale Mittel erreichen, indem man alle steuerlichen Möglichkeiten und Freibeträge vollständig ausnutzt. Zudem kann man Investitionen in steuergünstige Anlagen tätigen und steueroptimierte Verträge abschließen. Eine regelmäßige Überprüfung der steuerlichen Situation und Anpassung der Strategie ist ebenfalls wichtig. **
Ähnliche Suchbegriffe für Die-steuerliche-Organschaft-und
-
Steuerliche Verrechnungspreise, Fachbücher von Eva Greil, Stefan Greil, Katharina Becker, Felix Loose, Kerstin DaigfussDas Fachbuch "Steuerliche Verrechnungspreise" von Kiehl bietet einen fundierten und praxisorientierten Einstieg in das komplexe Thema der Verrechnungspreise. Anhand einer fiktiven Unternehmensgruppe und deren grenzüberschreitenden Transaktionen wird der Leser durch eine strukturierte Fallstudie geführt. Jedes Kapitel behandelt spezifische Aspekte, die auf den gemeinsamen Ausgangsfall Bezug nehmen, und orientiert sich an den OECD-Verrechnungspreisleitlinien. Die aktualisierte Neuauflage enthält neue Kapitel zu Anzeigepflichten, der Unterstützung durch künstliche Intelligenz, ESG-Kriterien sowie zur globalen Mindestbesteuerung. Dieses Handbuch richtet sich sowohl an Einsteiger, die die Grundlagen der steuerlichen Verrechnungspreise erlernen möchten, als auch an erfahrene Praktiker, die ihr Wissen vertiefen wollen. Es bietet eine klare Orientierung und Sensibilisierung für die Herausforderungen im Bereich der Verrechnungspreise.74,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Päpste und die Protestanten, FachbücherDer Band spürt dem Spannungsverhältnis zwischen römischen Päpsten und europäischen Protestanten in den Umbruchszeiten des 20. und frühen 21. Jahrhunderts nach. Die interdisziplinären Beiträge zeigen, wie facettenreich sich diese Begegnungen auf individuelle, konfessionelle, soziale und politische Identitäten in zunehmend multiethnischen und multireligiösen Massen- und Mediengesellschaften auswirkten. Geschichts- und Kommunikationswissenschaftler, Theologen und Religionswissenschaftler untersuchen, wie das Verhältnis zwischen Päpsten und Protestanten im modernen Europa ausgehandelt wurde und noch heute ausgehandelt wird.55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
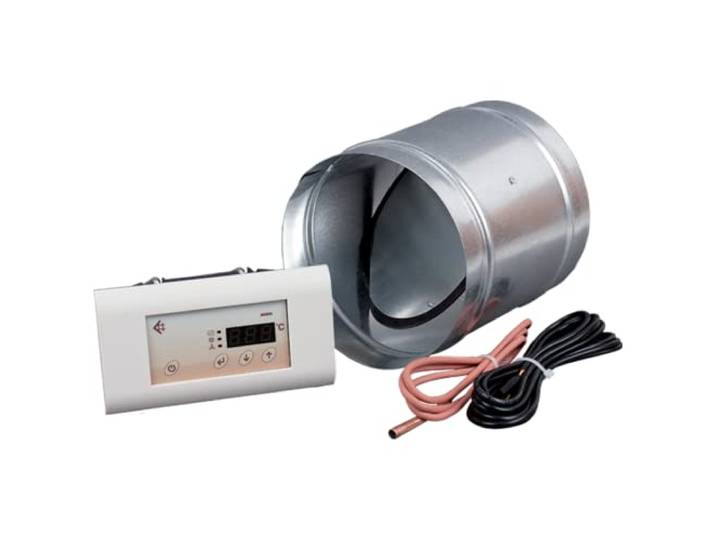
KRATKI Mikroprozessor Controller Set für Kamine ermöglicht die unabhängige Steuerung von 4 Geräten 3 Temperatursensoren Damper fi125 für maximale Heiz- und Verbrennungseffizienz<p>Das <strong>KRATKI Mikroprozessor Controller Set</strong> für Kamine ist die ideale Lösung für eine effiziente und unabhängige Steuerung von bis zu vier Geräten. Mit drei präzisen Temperatursensoren und einem Dämpfer mit einem Durchmesser von 125 mm sorgt dieses Set für maximale Heiz- und Verbrennungseffizienz. Die Regelgröße kann entweder die Temperatur der erwärmten Luft oder die Wassertemperatur im Wärmetauscher des Warmwasserbereiters sein.</p><p>Das Set umfasst alle notwendigen Komponenten: eine Mikroprozessorsteuerung, einen Temperatursensor mit einem 1 Meter langen Silikonkabel, drei weitere Temperatursensoren mit einem 1 Meter langen PVC-Kabel, einen Dämpfer mit Servomechanismus, ein Kabel mit Stecker für den Dämpfer, eine Ersatzsicherung T4/250V, eine Brücke sowie eine Einbaudose. Der Dämpfer ist mit einer speziellen Dichtung ausgestattet, die eine vollständige Absperrung der Luftzufuhr von außen gewährleistet. Dies sorgt dafür, dass die Kälte nicht in die Brennkammer gelangt, wenn die Glut erlischt, und verhindert ein schnelles Auskühlen des Kamins und der Wohnung.</p><p>Die Multifunktionalität des Sets bietet zahlreiche Vorteile, darunter die präzise Dosierung der Verbrennungsluft, Schutz vor Überhitzung und die automatische Abschaltung der Luftzufuhr bei Stromausfall. Zudem verfügt das System über eine akustische Warnung und eine Funktion zur Verhinderung des Gefrierens des zirkulierenden Wassers. Auch die nachsaisonale Hochlauf-Funktion der Umwälzpumpen sorgt dafür, dass alles optimal funktioniert, selbst wenn der Kamin nicht in Gebrauch ist.</p>315,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Shoah und die DDR, Fachbücher von Alexander WaltherÜber das Erinnern jüdischer Überlebender der Shoah in der DDR als eigensinnige Praxis. Geschichte war ein streng reguliertes Feld in der DDR. Auch der staatlich forcierte Antifaschismus liess, so die Annahme, kaum Spielräume für abweichende Narrative. Wie konnten daher jüdische Verfolgungserfahrungen und antifaschistische Überzeugungen unter staatssozialistischen Vorzeichen verhandelt und artikuliert werden? Welche Rolle spielten jüdische Überlebende in der DDR in der kulturellen Auseinandersetzung mit der Shoah und dem Nationalsozialismus? Diesen Fragen geht Alexander Walther in seiner Studie nach. Ausgehend von Nachlässen und Egodokumenten zeichnet er die Handlungsoptionen und Motivationen vor allem jüdischer, vereinzelt auch nicht-jüdischer Akteurinnen und Akteure nach. Neben einer Analyse früher Formen der Erinnerung und Wissensvermittlung stehen die Arbeiten des Schriftstellers Arnold Zweig, der Sängerin Lin Jaldati, des Historikers Helmut Eschwege, des Journalisten Heinz Knobloch sowie die Aktivitäten einzelner DDR-Verlage im Mittelpunkt der Arbeit. Dieser multiperspektivische Zugang zeigt, welche Strategien es gab, ein politisch vernachlässigtes und gesellschaftlich unerwünschtes Thema dennoch öffentlich zu platzieren und Akzente zu setzen. Dabei wird auch das Spannungsfeld zwischen eigensinnigem Handeln und teils parteiloyalen, mitunter schmerzhaften Zugeständnissen untersucht.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Steuerberater dabei helfen, steuerliche Vorteile zu optimieren und steuerliche Risiken zu minimieren?
Ein Steuerberater kann durch seine Fachkenntnisse und Erfahrung steuerliche Vorteile identifizieren und nutzen. Er kann bei der Gestaltung von steueroptimalen Strukturen und Strategien unterstützen. Zudem hilft er bei der Einhaltung von steuerlichen Vorschriften und minimiert so steuerliche Risiken. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.